Cnc makinesi amortisman hesaplama nasıl yapılır
CNC Makinesi Amortisman Hesaplama Temelleri ve Önemi
CNC makinesi amortisman hesaplama ile ilgili temel kavramları anlamak, sanayi sektöründe yatırım kararları verirken zorunludur. Amortisman, işletmede bir yıldan uzun süre kullanılan makinelerin maliyetlerinin yıllara yayılmasıdır ve makine maliyeti muhasebe kayıtlarında tek seferde gider yazılamaz. Bu yöntem, amortisman hesaplama süreçlerinde doğru finansal analiz yaparak, varlıkların gerçek değer düşüşünü işletme giderleri içinde göstermeye olanak sağlar.
Özellikle CNC makineleri gibi yüksek yatırım gerektiren ekipmanlarda, amortismanın doğru hesaplanması hem vergi avantajları hem de finansal tabloların sağlıklı görünmesi açısından kritik bir faktördür. Vergi Usul Kanunu’na göre 2026 yılı için amortisman konusu, makine fiyatları ve değerleri dikkate alınarak uygulanır.
Amortisman hesaplama, makinenin maliyetinin faydalı ömür süresi boyunca düzenli veya hızlandırılmış şekilde yıllara yayılması anlamına gelir. Bu yöntem, makinelerin sahadaki gerçek değer düşüşünü ve kullanım süresini dikkate alarak işletmenin finansal yükümlülüklerini dengeler. Örneğin, 300.000 TL maliyetli bir CNC makinesi, 10 yıl faydalı ömre sahip ise, amortisman tutarları bu süreye ve seçilen yönteme göre değişiklik gösterir.
Makine satın alma öncesinde yapılan maliyet analizleri de amortisman hesaplarının ne derece etkili olduğunu ortaya koyar. Güncel CNC işleme merkezi fiyatları ve bakım maliyetleriyle birlikte amortisman planlaması yapılması işletmelerin uzun vadeli finansal sağlığı için gereklidir ve bu konuda 2026 güncel piyasa fiyatları önemli referanslar sunar.
Amortisman Hesaplama Yöntemleri: Normal ve Azalan Bakiyeler Yöntemi
CNC makinelerinin amortisman hesaplamasında en çok kullanılan iki yöntem vardır: Normal (Düz) Amortisman ve Azalan Bakiyeler (Hızlandırılmış) Amortisman. Hangisinin tercih edileceği, işletmenin nakit akışı, vergi planlaması ve gider tahminlerine bağlıdır.
Normal (Düz) Amortisman Yöntemi
Bu yöntemde, makinenin maliyeti faydalı ömrüne eşit bölünerek her yıl aynı miktarda amortisman gideri olarak kaydedilir. Örneğin, 200.000 TL maliyetli ve 5 yıl ömrü olan bir CNC makinesinde her yıl 40.000 TL amortisman gideri ayrılır. Bu yöntem, giderlerin tahmininde kolaylık sağlaması ve sabit nakit akışı oluşturması nedeniyle muhasebede oldukça yaygındır.
Azalan Bakiyeler Yöntemi
Hızlandırılmış amortisman olarak da bilinen bu yöntemde, normal amortisman oranının iki katı (azami %50) uygulanır. Böylece CNC makinesi ilk yıllarda daha yüksek amortisman gideri yaratır, son yıllarda ise giderek azalış gösterir. Örneğin, 100.000 TL maliyetli ve 5 yıl ömrü olan bir makinede %40 oranında amortisman ayrılır: 1. yılda 40.000 TL, 2. yılda kalan 60.000 TL üzerinden %40 yani 24.000 TL gibi.
Bu yöntem özellikle yüksek kar eden işletmeler için vergi matrahını düşürme ve erken dönemlerde nakit avantajı sağlamada tercih edilir. Ancak, faydalı ömür süresi değişmez ve son yıl kalan bakiye tamamen gider olarak kaydedilir. Ayrıca, azalan bakiyeler yönteminden normal amortisman yöntemine geçiş yapılabilir ancak tam tersi yasaktır.
CNC Makinesi Amortismanında Faydalı Ömür, Hurda Değeri ve Kıst Amortisman Uygulamaları
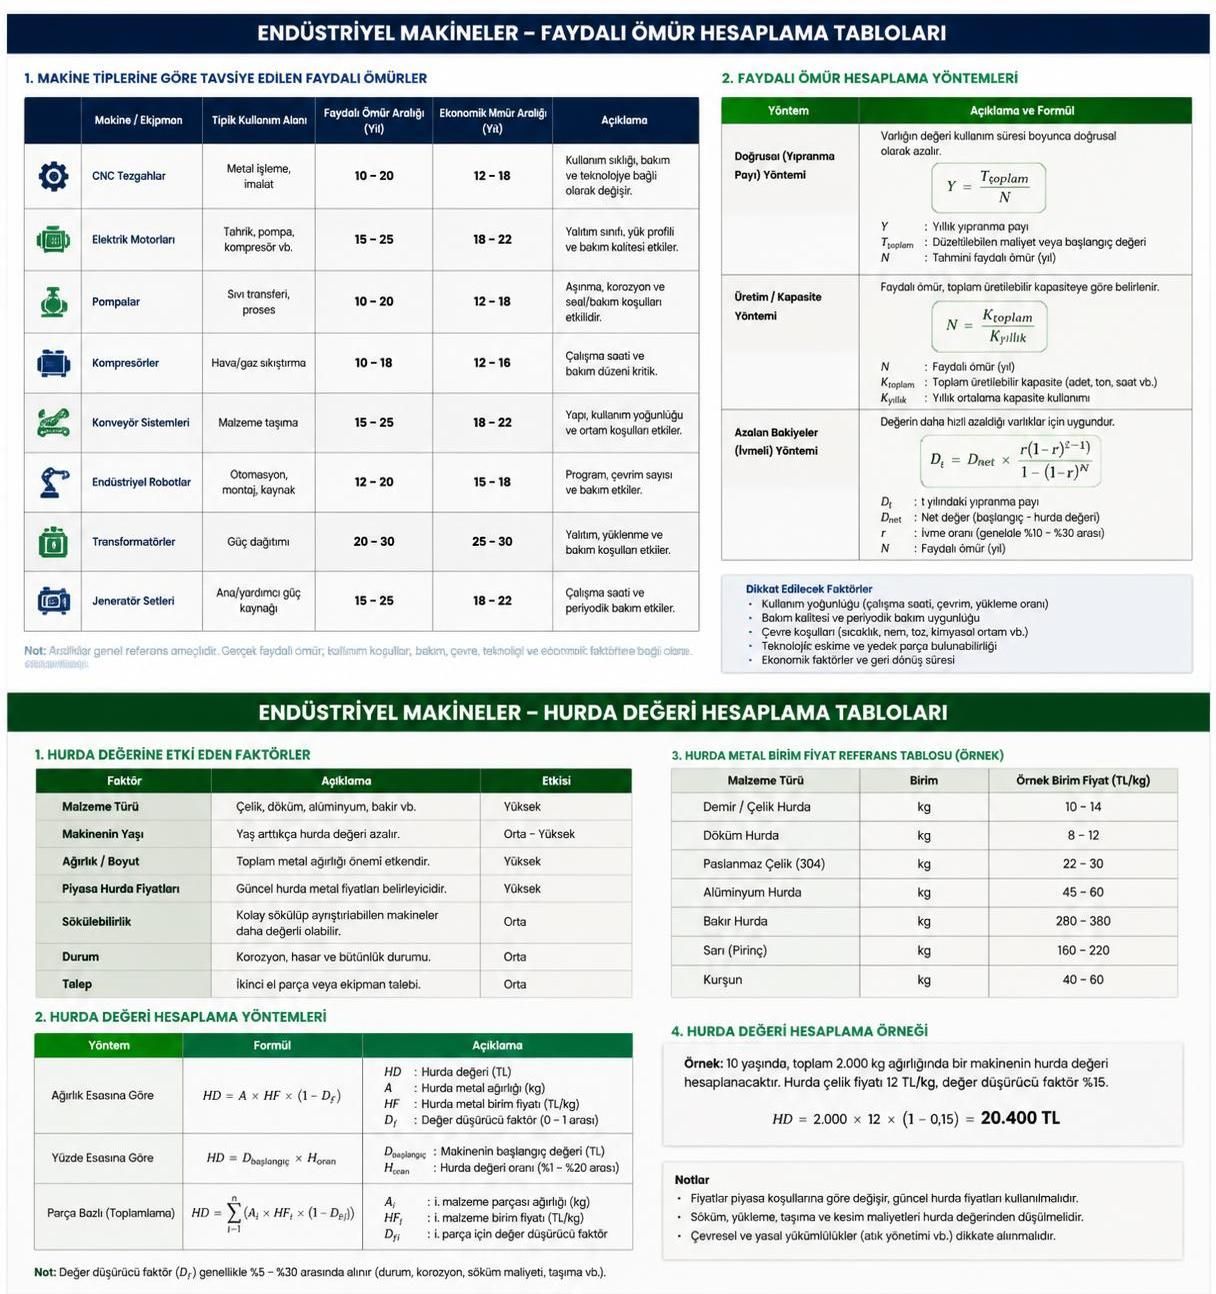
Faydalı ömür, CNC makineleri için gelir idaresi tarafından belirlenen standartlar doğrultusunda, makinenin ekonomik kullanım süresini ifade eder. Bu süreler VUK genel tebliğlerinde belirtilir ve işletmeler kendi belirlemelerini keyfi yapamazlar. Örneğin, makine ve üretim ekipmanlarında genellikle 5–10 yıl arası faydalı ömür uygulanır.
Hurda değeri ise makinenin faydalı ömrü sonunda kalan ve ekonomik olarak değerli kabul edilen miktardır. Vergi mevzuatında hurda değer zorunlu görülmese de genellikle sıfır kabul edilir. Eğer hurda değeri hesaplamaya dahil edilirse, makinenin amortismanı maliyetten hurda değer çıkarılarak kalan üzerinden belirlenir.
Binek otomobillerde özel bir kıst amortisman uygulaması vardır. Ancak CNC makineleri için böyle bir uygulama geçerli değildir. Kıst amortisman, yılın belli bir ayında alınan demirbaş için o yılın sadece kullanıldığı aylar kadar amortisman ayrılmasını sağlar.
Makinenin amortisman hesaplamalarında ekonomik ömrü, hurda değeri, maliyeti ve hesaplama yöntemi önemlidir ve amortisman hesaplama araçları kullanılarak hızlıca sonuç alınabilir.
Muhasebe Kayıtları, Vergi Avantajları ve Amortisman Giderlerinin Finansal Etkileri
Amortisman giderleri işletmenin vergi matrahını düşürür, böylece ödenen vergi miktarında azalma sağlar. Bu durum, özellikle CNC makinesi gibi yüksek maliyetli ekipman yatırımında işletmeler için önemli bir vergi avantajı sunar. Amortismanın doğru hesaplanması, bilanço üzerinde duran varlıkların gerçek değerini yansıtır ve işletmenin finansal durumunun şeffaf ve gerçekçi olmasını sağlar.
Defter değeri, amortismanların maliyetten düşülmesiyle oluşur ve makinenin bilanço değerini gösterir. Eğer amortisman yöntemi azalan bakiye şeklindeyse, defter değeri yıllar içinde hızla düşer ve nakit akışında erken geri dönüş sağlanır.
Ayrıca, amortisman ayrımı sırasında yapılan enflasyon düzeltmeleri ile duran varlık değerleri güncel piyasa koşullarına göre artırılır. Bu işlem hem işletmenin maliyetlerini doğru yansıtır hem de amortisman hesaplama süreçlerini gerçekçi kılar.
CNC makinesi amortismanlarının muhasebe kayıtları genellikle şu şekildedir:
- Amortisman gideri hesabı borçlandırılır
- Birikmiş amortisman hesabı alacaklandırılır
Bu kayıtlarla amortisman gideri doğru yansıtılır, bilanço ve gelir tablosuyla ilişkili finansal tablolar temiz tutulur.
| Yıl | Amortisman Tutarı (TL) | Birikmiş Amortisman (TL) | Net Defter Değeri (TL) |
|---|---|---|---|
| 1 | 40.000 | 40.000 | 160.000 |
| 2 | 40.000 | 80.000 | 120.000 |
| 3 | 40.000 | 120.000 | 80.000 |
| 4 | 40.000 | 160.000 | 40.000 |
| 5 | 40.000 | 200.000 | 0 |
Amortisman Hesaplamada Dikkat Edilmesi Gereken Başlıca Unsurlar ve İpuçları
CNC makinesi yatırımında amortisman hesaplaması yapılırken göz önünde bulundurulması gereken bazı kritik noktalar bulunmaktadır:
- Makine maliyeti tespiti: KDV hariç net alış fiyatı esas alınmalıdır.
- Faydalı ömür doğru seçilmeli; işletmenin faaliyet alanına uygun GİB listeleri referans alınmalıdır.
- Amortisman yöntemi işletme nakit akışı ve vergi stratejisine göre belirlenmelidir. Azalan bakiyeler yöntemi vergi avantajı sağlar.
- Hurda değeri varsa maliyet bedelinden düşülmeli, yoksa sıfır kabul edilmelidir.
- Kıst amortisman uygulaması CNC makinelerinde yoktur, sadece binek otomobillerde geçerlidir.
Bu unsurların titizlikle değerlendirilmesi, finansal analizlerin gerçekçi olmasını ve işletmenin gelecekteki yatırımlarına yön vermesini sağlar. Ayrıca, makine satın almadan önce kontrol listesi hazırlanarak, gelecekte çıkabilecek beklenmeyen maliyetler minimize edilir ki bu konuda makine satın alma öncesi kontroller büyük önem taşır.
Amortisman hesaplama süreçleri için dijital araçlar kullanılması, hata payını düşürür ve süreçleri hızlandırır. E-tablolar ya da online hesaplayıcılar kolaylıkla kullanılabilir. Ayrıca, amortisman hesaplama araçları ile yıllık amortisman tutarları ve defter değerleri otomatik olarak izlenebilir.