Üretim ekipmanı amortisman hesaplama yöntemleri ve ipuçları
Üretim Ekipmanı Amortismanının Temelleri ve Muhasebe Uygulamaları
Amortisman, üretim ekipmanlarının ve diğer duran varlıkların maliyetinin, bu varlıkların kullanıldığı süre boyunca sistematik olarak giderleştirilmesi işlemidir. İşletmeler için amortisman, varlıkların ilk alım maliyetlerini tek seferde gider yazarak kar-zarar tablosundaki gerçek mali ve finansal durumu çarpıtmamak adına kritik önem taşır.
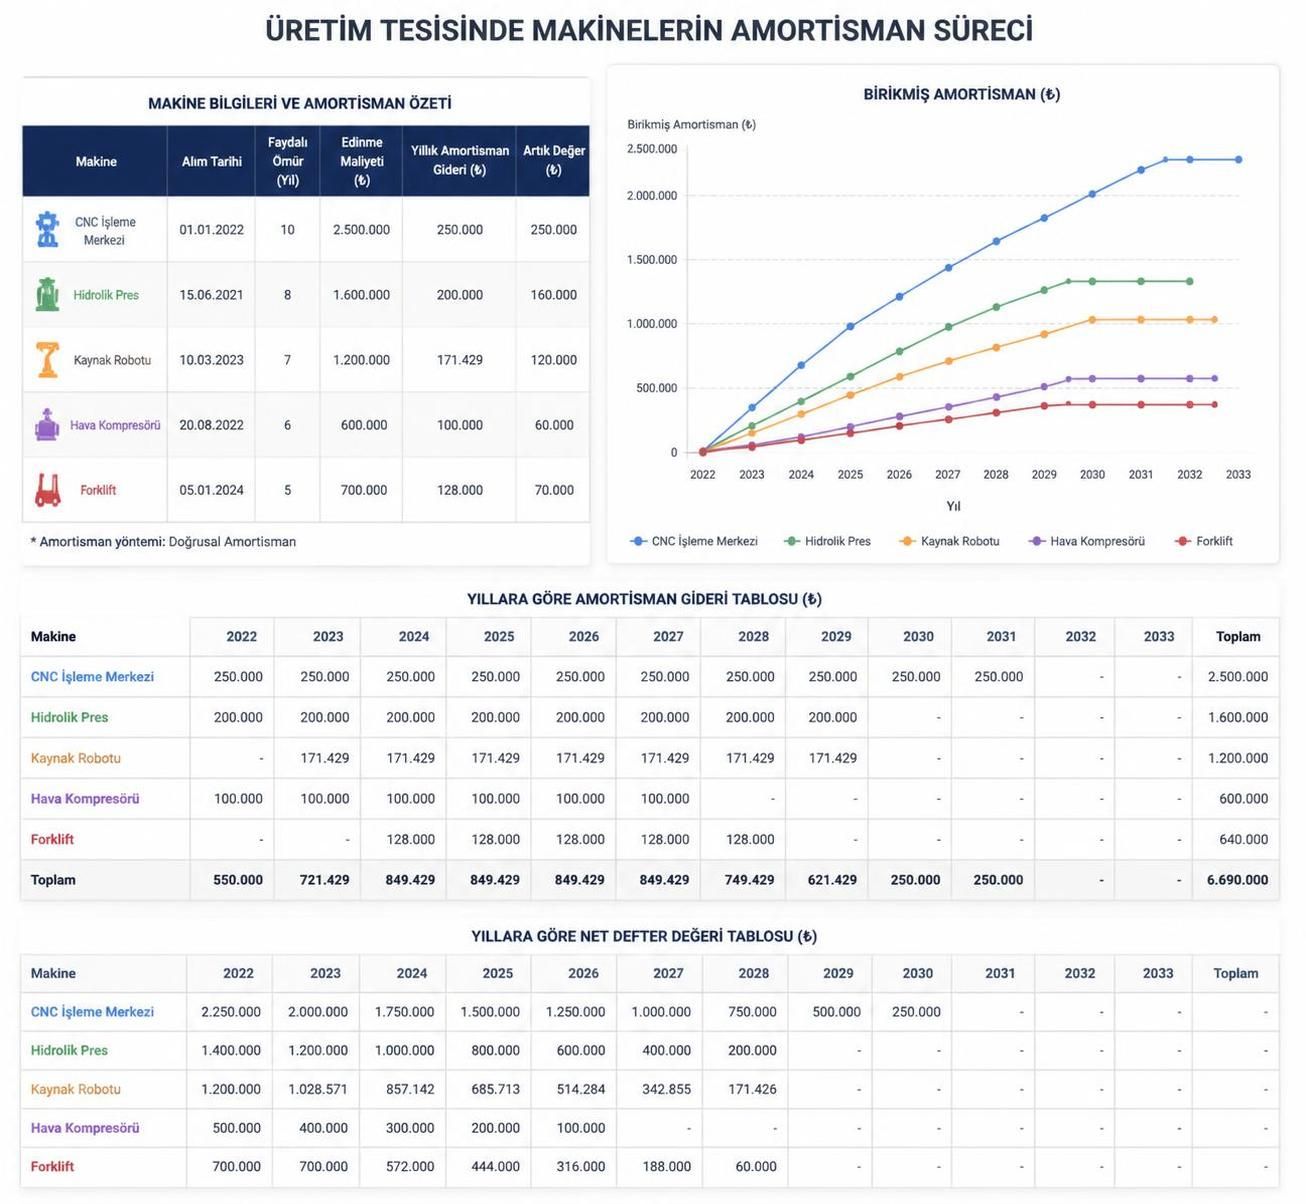
Özellikle üretilen ekipmanın amortisman hesaplama yöntemleri, yatırım ve finansal planlama açısından doğru stratejilerin belirlenmesine yardımcı olur. Bir üretim tesisinde CNC makinelerinden, paketleme hatlarına kadar pek çok ekipmanın amortisman süreci farklılık gösterebilir. Bu yüzden amortisman, işletme varlıklarının değer düşüşü ve yıpranmasına uygun şekilde hesaplanmalıdır. Amortisman hesabı yapılırken dikkate alınması gereken başlıca unsurlar şunlardır:
- Maliyet Bedeli: Ekipmanın satın alma fiyatı ve doğrudan maliyetleri.
- Hurda Değeri: Varlığın kullanım ömrü sonunda elde edilmesi beklenen satış fiyatı veya değer.
- Faydalı Ömür: Varlığın ekonomik olarak kullanılacağı tahmini süre.
- Bakım Maliyetleri: Amortisman dışında, ekipmanın verimliliğini sürdürmek için yapılan harcamalar.
Duran varlık yönetiminde amortisman tablosu oluşturmak, hem muhasebe kayıtlarının sağlıklı tutulması hem de bakım maliyetleri ile karşılaştırarak ekipman verimliliğini artırmaya olanak sağlar. Bu tablolar aracılığı ile işletmeler, sadece vergi matrahını doğru hesaplamakla kalmaz; aynı zamanda finansal planlama süreçlerinde kullanabilecekleri efektif bir analiz aracı elde ederler.
Amortisman Hesaplama Yöntemlerinin Detaylı İncelemesi
Amortisman hesaplama sürecinde en çok tercih edilen iki yöntem bulunmaktadır: Normal (Doğrusal) Amortisman ve Azalan Bakiyeler Yöntemi. Her iki yöntemin kullanım alanları, avantajları ve dezavantajları birbirinden farklıdır ve üretim sektöründe hangi yöntemin seçileceği, işletmenin finansal hedeflerine ve vergi stratejilerine bağlıdır.
Normal (Doğrusal) Amortisman Yöntemi
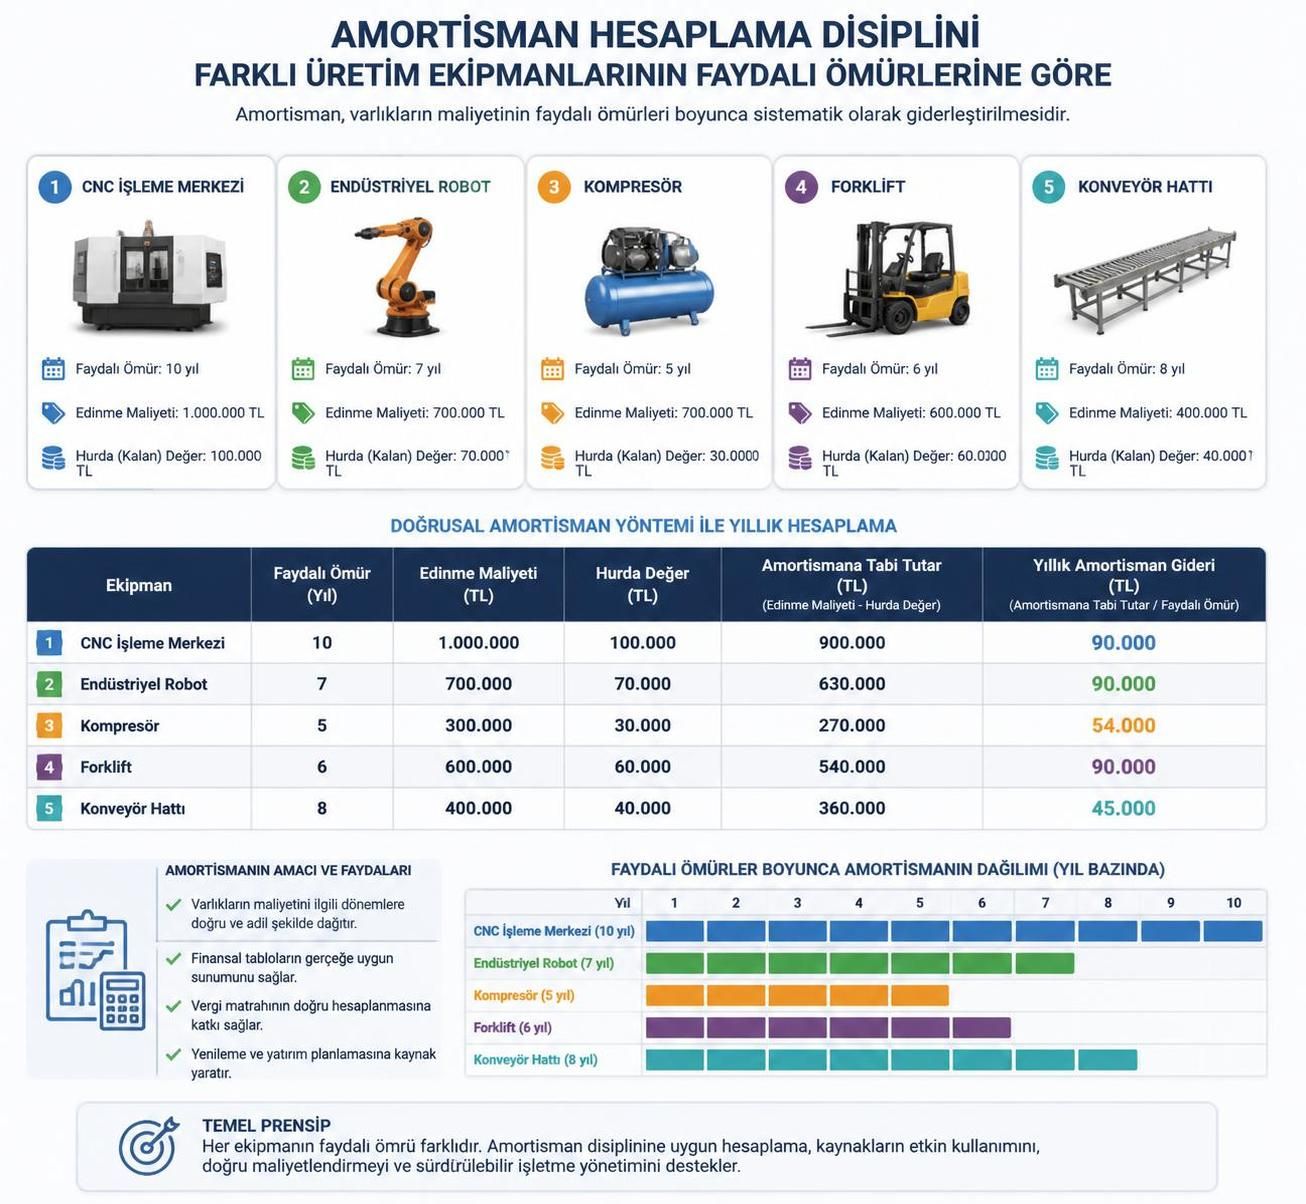
Bu yöntem, varlığın maliyetinin hurda değer düşüldükten sonra kalan tutarının, faydalı ömrüne eşit oranlarda dağıtılması esasına dayanır. Yıllık amortisman tutarı aşağıdaki formül ile hesaplanır:
Yıllık Amortisman = (Maliyet Bedeli − Hurda Değeri) / Faydalı Ömür
Örneğin, 500.000 TL maliyetli bir makine için hurda değeri sıfır ve faydalı ömrü 5 yıl olarak belirlenmişse, her yıl 100.000 TL amortisman ayrılır. Bu yöntem, hesaplama basitliği, öngörülebilir gider planlaması ve sabit maliyet yapısı nedeniyle yaygın kullanılır. İşletmelerin finansal tablolarında değişkenlikten kaçınmak istedikleri durumlarda tercih edilir.
Azalan Bakiyeler Yöntemi
Bu yöntemde amortisman, varlığın kalan defter değeri üzerinden % şeklinde hesaplanır ve genellikle normal amortisman oranının iki katı veya %50’yi aşmayan bir oranla uygulanır. Bu hesaplama şekli aslında ilk yıllarda daha yüksek amortisman gideri yaratır, sonraki yıllarda ise bu tutar gittikçe azalır. Azalan bakiyeler yöntemi bilanço esasına tabi işletmelerde kullanılır ve vergi avantajı sağlaması sebebiyle firmaların tercihlerindendir.
Bu yöntemdeki formül şöyledir:
Yıllık Amortisman = Kalan Defter Değeri × Azalan Bakiye Oranı
Örnek olarak 500.000 TL değerinde bir makinede 5 yıl ve %20 normal amortisman oranı için azalan bakiyeler yönteminde ilk yıl %40 amortisman uygulanabilir. İlk yıl 200.000 TL, ikinci yıl ise kalan 300.000 TL üzerinden %40, yani 120.000 TL amortisman ayrılır. Bu şekilde yıllık amortisman tutarı giderek düşer ve son yıl tamamlanır.
Her iki yöntem için güncel ve ayrıntılı amortisman hesaplamaları, online araçlar sayesinde hızlıca yapılabilmektedir. Bunlardan birini deneyimlemek isteyenler için amortisman hesaplama araçları oldukça işlevseldir.
Varlık Yönetimi ve Amortisman Hesaplamalarında 2026 Güncel Düzenlemeler
2026 yılı itibarıyla varlık yönetimi ve amortisman hesaplama süreçlerinde dikkate alınması gereken önemli düzenlemeler bulunmaktadır. Maliye Bakanlığı tarafından yayımlanan yeni tebliğlerde varlıkların amortisman süreleri ile doğrudan gider yazma sınırları belirlenmiştir.
En önemlisi, 12.000 TL (KDV hariç) altındaki satın alımlar doğrudan gider yazılabilmektedir; bu tutarın üzerindeki ekipmanlar ise mutlaka amortisman yoluyla giderleştirilmelidir. Bu durum özellikle yatırım kararlarında maliyet analizini etkiler. Yani, küçük bütçeli olan ekipmanlar için amortisman uygulaması olmadan maliyetler doğrudan gider kaydedilebilir.
| Parametre | 2026 Yılı Değeri |
|---|---|
| Doğrudan Gider Yazma Sınırı | 12.000 TL (KDV Hariç) |
| Yasal Dayanak | Vergi Usul Kanunu (VUK) 313-321, 333 Sıra No’lu Tebliğ |
| Normal Amortisman Oranı Formülü | 1 / Faydalı Ömür |
| Azalan Bakiye Maksimum Oranı | %50 |
Diğer önemli bir nokta varlıkların faydalı ömürlerinin Maliye Bakanlığı tarafından yayımlanan resmi listeye göre belirlenmesidir. Örneğin;
- Bilgisayar ve çevre birimleri için 4 yıl
- Cep telefonları için 3 yıl
- Büro mobilyalarında 5 yıl
- Betonarme binalarda 50 yıl
şeklinde standart ömür süreleri uygulanmaktadır. Bu süreler üzerinden hem finansal planlama yapılır hem de amortisman hesaplama yöntemi seçilir. Güncel oranları ve varlık ömrünüzü mali müşavirlerinizle beraber kontrol etmek her zaman fayda sağlar.
Amortisman Yöntemlerinin Seçimi ve Finansal Etkileri
İşletme için en uygun amortisman yöntemini belirlemek, maliyetlerin ve vergi yükümlülüklerinin optimize edilmesi için kritik bir aşamadır. Doğru yöntem seçimi, üretim ekipmanı yatırımlarının karlılığını doğrudan etkiler. Bu süreçte göz önünde bulundurulması gereken temel kriterler şunlardır:
- Finansal Planlama: Nakit akışını düzene sokmak ve vergi avantajı sağlamak isteyen işletmeler azalan bakiyeler metodunu tercih edebilirler.
- Bakım ve İşletme Maliyetleri: Bakım maliyetleri yüksek olan ekipmanlarda amortisman oranlarının bu giderlerle uyumlu hesaplanması önemlidir.
- Ekipman Verimliliği: Gerçek değer düşüşü ve kullanım sıklığı, amortisman değerlerinin gerçekçi olmasını sağlar.
- Yasal Düzenlemelere Uyum: 2026 mevzuatına göre amortisman süreleri ve yöntemleri kullanılmalıdır.
Özellikle üretim makineleri, CNC işleme merkezleri ve forklift gibi ekipmanların amortisman hesaplamasında bu kapsamlı kriterler, sektöre özel teknik uygulamalar ile desteklenir. Makinelerin kullanım süresi ve bakımın nasıl yapıldığı, varlıkların amortisman tablolarında doğru bir biçimde gösterilmesini sağlar.
Pratik İpuçları ve Amortisman Hesaplamada Dikkat Edilmesi Gereken Noktalar
Üretim ekipmanı amortismanında sıkça karşılaşılan bazı kritik noktalar işletmelerin hem muhasebe hem de yatırım kararlarında dikkatle takip etmesi gerekir:
- Demirbaş Sınırı: 12.000 TL altındaki varlıklar için amortisman yöntemine gerek olmayabilir.
- Amortisman İhtiyaridir: Ancak ayrılmayan amortisman tutarları sonraki yıllara devredilemez, bu yüzden ayda ayda takip önemlidir.
- Kıst Amortisman: Varlığın aktife alındığı yıl, o aydan itibaren hesaplama yapılması gerekmektedir özellikle binek otomobillerde sık uygulanır.
- Yöntem Değişikliği: Azalan bakiyelerden normal yönteme geçiş mümkündür, ancak tersi yapılamaz.
- Arsa ve Arazi: Yıpranmayan varlıklar amortismana tabi tutulmaz.
Bu konuda daha detaylı bilgiye ulaşmak isteyenler, muhasebe ve vergi alanında uzmanların kaleme aldığı amortisman rehberlerine göz atabilirler. Ayrıca, üretim ekipmanı amortisman hesaplama süreci için doğru araçlar kullanmak, hataları minimize eder ve varlık yönetiminizi kolaylaştırır.